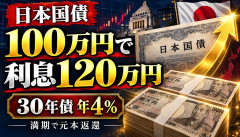
日本の国債やばいな100万円分買っとけば120万円も利息もらえて最初の100万円も返ってくるのバグい pic.twitter.com/eik33eromt— ゆめねこ┃要約家 (@yumeneko_money) September 16, 2026 日本の30年国債の利回りが約4%まで上昇し、投資家の間で注目を集めている。単純計算では、100万円を約30年間保有すると受け取る利息は税引前で約120万円。さらに満期を迎えれば元本も償還されるため、ネット上では「高配当株より魅力的」「資産の置き場所としてアリ」との声が相次いだ。一方で、資金が長期間拘束されることや、途中売却時には価格変動で損失が出る可能性もある。日本国債の利回り約4%は、本当に“買わないと損”な水準なのだろうか。 30年国債で約4%ですか…😳不動産ばかり見ているので、国債でこの数字を見るとちょっと不思議な感覚になります🦊資産の置き場所、本当に色々ありますね😂— エニシ|忙しい会社員の不動産5か年計画 (@any_shisan) September 16, 2026 これ新生児産まれたら国債18年(非課税)のやつを1人につき1,000万円プレゼントしたらええやん18歳になったら大学費用にしても良し、そのまま投資に運用しても良し— クラウンBOY (@BOY1171745) September 16, 2026 30年でたったの20万は草百万をお馬さんで30年間の固いところ回した方が勝てそう— イケメンおじさんイケだメンソーレ (@Kiccho9) September 17, 2026 政府が国債をNISAの対象にすることを検討してるみたいですね— デズデモーナ (@lopcnn) September 16, 2026 利息が購入した金額を上回って、かつ元金が戻ってくる、やらないと損ですね!— 切り札 (@kirifuda_ai) September 16, 2026 市場解説:30年国債の利回りが約4%に上昇 注目を集めているのは、表面利率が年4%に設定された日本の30年国債だ。購入価格や残存期間を反映した利回りも約4%となっており、長期間保有する投資家にとっては無視できない水準まで上昇している。 額面100万円分を約30年間保有した場合、受け取る利息は単純計算で税引前約120万円。満期には額面金額も償還されるため、「100万円前後の投資で合計約220万円を受け取れる」として話題になった。 ただし、これは約30年間保有した場合の計算だ。市場金利がさらに上昇すると国債価格は下落するため、満期前に売却すれば元本割れする可能性がある。また、通常は利息に税金がかかるため、実際の手取り額は税引前の120万円より少なくなる。 投資家の反応 日本国債で約4%は、少し前では考えられなかった 高配当株の減配や株価下落を考えれば国債も選択肢になる 利息が購入金額を上回り、最後に元本も戻るのは魅力的 30年間も資金を固定するのはさすがに長すぎる 物価上昇を考えると、30年後の100万円の価値が不安 途中売却で値下がりする可能性を知らずに買うのは危険 国債がNISA対象になれば一気に人気化しそう 管理人コメント 日本国債で約4%という数字だけを見ると、かなり魅力的に感じる。株式のような大幅な値上がりは期待できないものの、満期まで保有すれば受け取れる利息と償還額を計算しやすい点は大きなメリットだ。 一方で、30年という期間は非常に長い。教育費や住宅費、老後資金などで途中換金する可能性がある人が、余裕資金の大部分を投入する商品ではないだろう。金利がさらに上昇した場合、購入後の国債価格が大きく下落する可能性にも注意したい。 株式か国債かの二択ではなく、値上がりを狙う資金は株式、安定収入を重視する資金は国債というように、目的に応じて組み合わせるのが現実的だ。 結論:利回り約4%は魅力的だが「30年拘束」が最大の壁 30年国債は、税引前で年約4%の利息を受け取りながら、満期に額面金額の償還を目指せる商品だ。 しかし、「100万円が簡単に220万円になる」とだけ考えるのは危険だ。税金、インフレ、途中売却時の価格変動、30年間の資金拘束まで含めて判断する必要がある。 生活資金や近い将来に使うお金を投入せず、満期まで使う予定のない余裕資金で検討することが重要だ。利回り約4%は魅力的だが、全額投資ではなく資産の一部として活用するのが無難だろう。 ※利息額は額面100万円、表面利率年4%、約30年間保有した場合の単純計算による税引前の概算です。実際の購入価格、経過利子、税金、手数料、保有期間などにより受取額は異なります。国債も満期前に売却すると、価格変動によって損失が発生する場合があります。…